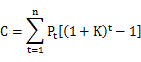
| 2 工程建设费用定额 | |
| 《石油化工工程建设费用定额》2018 中国石化建[2018]207号 | 文件目录 |
页内链接: 修编说明;
2.1 进口设备材料价格及从属费
2.1.1 进口设备材料价格
(1)费用内容
系指进口设备、材料货价,一般分为离岸价(F.O.B.)和到岸价(C.I.F.)。
(2)编制方法
进口设备材料价格=外币金额(F.O.B.)×人民币外汇牌价(中间价)
进口设备材料价格=外币金额(C.I.F.) ×人民币外汇牌价(中间价)
到岸价(C.I.F.)=离岸价(F.O.B.)+国(境)外运输费+国(境)外运输保险费
2.1.2 从属费
(1)费用内容
进口设备、材料从属费包括国(境)外运输费、国(境)外运输保险费、关税、外贸手续费、银行财务费。
本定额国(境)外运输费一般指海运费,国(境)外运输保险费一般指海运保险费。
(2)编制方法
①海运费
海运费=离岸价(F.O.B.)×海运费费率
平均海运费费率:4%
②海运保险费
海运保险费=进口设备材料价格(F.O.B.)×(1+海运费费率)×海运保险费费率/(1-海运保险费费率)
海运保险费费率:1‰
③关税
关税=[进口设备材料价格(F.O.B.)+国(境)外运输费+国(境)外运输保险费]×关税税率(或综合关税税率)
关税=进口设备材料价格(C.I.F.)×关税税率(或综合关税税率)
关税税率原则采用《中华人民共和国进出口税则》及国务院关税税则委员会、海关总署最新规定的税率,参考综合关税税率为8%。
④外贸手续费
外贸手续费=进口设备材料价格(C.I.F.) ×外贸手续费费率
外贸于续费费率:1%
⑤银行财务费
银行财务费=进口设备材料价格(C.I.F.)×银行财务费费率
银行财务费费率:1.44‰
银行财务费=进口设备材料价格(F.O.B.)×银行财务费费率
银行财务费费率:1.50‰
2.2.1 进口设备材料国内运费和保管费
(1)费用内容
进口设备材料国内运费系指由我国到岸港口或接壤的陆地交货地点至安装工地仓库或施工现场堆放点所发生的运费、运输保险费、装卸费(不含安装工地仓库或现场堆放点卸车费)和所在港口发生的费用。不包括超限设备运输特殊措施费。
进口设备材料国内保管费包括安装工地仓库或现场堆放点卸车费和保管费。
(2)编制方法
进口设备、材料国内运费和保管费以到岸价(C.I.F.)为基数,按“进口设备材料国内运输费和保管费费率表”选用建设项目所在地区相应费率计算,相应计入设备购置费或主要材料费。
进口设备材料国内运费=进口设备材料价格(C.I.F.)×运费费率
进口设备材料保管费=进口设备材料价格(C.I.F.)×保管费费率
进口设备材料国内运输费和保管费费率表
| 序号 | 建设项目所在地区 | 运费费率(%) | 保管费费率(%) |
|---|---|---|---|
| 1 | 沿海港口城市: 上海、天津、青岛、烟台、日照、秦皇岛、宁波、温州、大连、南通,连云港、广州、茂名、湛江、北海、厦门、泉州 |
1.08 | 0.41 |
| 2 | 北京、河北、辽宁、山东、江苏、浙江、广东、海南、福建、广西 | 1.43 | 0.41 |
| 3 | 山西、陕西、江西、河南、湖南、湖北、安徽、黑龙江、吉林、重庆 | 1.86 | 0.41 |
| 4 | 四川、云南、贵州,宁夏、内蒙古、甘肃 | 2.47 | 0.41 |
| 5 | 青海、新疆、西藏 | 3.50 | 0.41 |
注:除表中所列明的沿海港口城市外,其他地区执行相应的省、自治区、直辖市费率。
2.2.2 国内采购设备运费和采购保管费
(1)费用内容
国内采购设备运费系指国内采购的设备从供货地点至安装工地仓库或现场堆放点所发生的包装费、装车(船)费、运费、运输保险费。不包括超限设备运输特殊措施费。
设备采购保管费包括采购费、安装工地仓库或现场堆放点卸车和保管费用。
(2)编制方法
国内采购设备运费和采购保管费按“国内采购设备运费和采购保管费费率表”选用建设项目所在地区相应费率计算,计入设备购置费。
国内采购设备运费=设备价格×设备运费费率
国内采购设备采购保管费=设备价格×采购保管费费率
国内采购设备运费和采购保管费费率表
| 序号 | 建设项目所在地区 | 运费费率(%) | 采购保管费费率(%) |
|---|---|---|---|
| 1 | 吉林、辽宁、河北、山东、山西、江苏、浙江、安徽、北京、天津、上海 | 4.00 | 2.43 |
| 2 | 河南、陕西、湖北、湖南、江西、四川、重庆、福建、广东、黑龙江 | 4.64 | 2.87 |
| 3 | 甘肃、宁夏、内蒙古、广西、海南、贵州、青海、云南 | 5.38 | 3.20 |
| 4 | 新疆、西藏 | 6.00 | 3.64 |
2.2.3 国内采购主要材料运费和采购保管费
(1)费用内容
国内采购主要材料运费系指国内采购的主要材料从供货地点至安装工地仓库或现场堆放地点所发生的包装费、装车(船)费、运费、运输保险费。
主要材料采购保管费包括采购费、安装工地仓库或现场堆放点卸车和保管费用。
(2)编制方法
国内采购主要材料运费和采购保管费按“国内采购主要材料运费和采购保管费费率表”选用建设项目所在地区相应费率计算,计入主要材料费。
国内主要材料运费=主要材料价格×材料运费费率
国内主要材料采购保管费=主要材料价格×采购保管费费率
国内采购主要材料运费和采购保管费费率表
| 序号 | 建设项目所在地区 | 运费费率(%) | 采购保管费费率(%) |
|---|---|---|---|
| 1 |
吉林、辽宁、河北、山东、山西、江苏、浙江、安徽、北京、天津、上海、 河南、陕西、湖北、湖南、江西、四川、重庆、福建、广东、黑龙江 |
2.42 | 1.88 |
| 2 | 甘肃、宁夏、内蒙古、广西、海南、贵州、青海、云南、新疆、西藏 | 3.58 | 2.32 |
2.3.1 费用内容
系指按照项目所在地人民政府有关规定及环境保护的需要,在竣工验收前进行厂区或场地绿化所需的费用,包括种植树苗、草皮所需的人工费、材料费、机械使用费。
2.3.2 编制方法
厂区绿化按设计绿化面积(平方米)计算,计入总平面及竖向布置的建筑工程费中。
绿化费费用标准表
| 序号 | 建设项目所在地区 | 费用标准(元/平方米) |
|---|---|---|
| 1 | 一般地区 | |
| 1.1 | 上海、重庆、湖北、湖南、江西、福建、广东、广西、海南、江苏、浙江、安徽、四川、云南、贵州 | 40 |
| 1.2 | 黑龙江、吉林、辽宁、北京、天津、河北、山东、河南、陕西 | 50 |
| 1.3 | 甘肃、宁夏、内蒙古、山西、青海、新疆 | 65 |
| 2 | 滩涂地、盐碱地(局部换土) | 90 |
2.4.1 费用内容
系指未包括在“石油化工建筑安装工程概算指标(定额)”和“石油化工建筑安装工程费用定额”中,需在特定条件下结合工程实际情况编制的费用。包括:已完工程及设备保护费、建预制加工厂费、在有害环境中施工保健费、特殊地区施工增加费(高海拔地区、沙漠、戈壁滩和严寒地区等)、特殊工种技术培训费、特殊技术措施费、大型机械设备进出场及安拆费(含地基处理费)、大型机械使用费(含大型设备卸车费)等。
2.4.2 编制方法
根据特定条件施工技术方案,结合建设项目实际测算估列,相应计入建筑工程费和安装费中。
2.5.1 费用内容
系指施工企业按照规定标准提取在成本中列支,专门用于完善和改进施工企业或者项目安全生产条件的资金。施工企业提取的安全生产费用相应列入安装费和建筑工程费。
2.5.2 编制方法
执行“财政部安全监管总局关于印发《企业安全生产费用提取和使用管理办法》的通知(财政部财企[2012]16号,更新版财资[2022]136号)”规定,采用《石油化工安装工程概算指标》、《石油化工建筑工程概算定额》及配套费用定额计算施工费时,安装工程和建筑工程安全生产费费率均按1.5%计取。
安全生产费=(主材费×1.05+安装费)×费率+建筑工程费×费率
安全生产费=安装费*5.88%+建筑工程费*2% (详见2023-3-2:集团工单建设[2023]12号)| 安全生产费=安装费*4.41%+建筑工程费*1.5%(详见2021-6-11:集团工单建[2021]80号)
2.6.1 费用内容
系指建设项目为保证初期正常生产必须购置的仪器、工卡模具、器具等费用。
2.6.2 编制方法
工器具及生产用具购置费=设计定员×2600元/人
2.7.1 费用内容
系指按照《中华人民共和国土地管理法》等规定,建设项目征用土地或租用土地应支付的费用。包括:
(1)土地征用及迁移补偿费。经营性建设项目通过购置土地而支付的土地征用、迁移补偿费用。包括:被征用耕地补偿费、被征用土地上、下附着物及青苗补偿费、土地登记及征地管理费;征用土地上建构筑物、水井、树木、道路、水、电、通讯、城市公用设施等拆除、迁建补偿费;迁坟、古文物保护费;企业单位因搬迁造成的减产、停产损失补偿等费用;建设单位在建设过程中发生的土地复垦费用和土地损失补偿费用;建设期间临时占地补偿费等。
(2)征用耕地按规定一次性缴纳的耕地占用税。征用城镇土地在建设期间按规定每年缴纳的城镇土地使用税;征用城市郊区菜地按规定缴纳的新菜地开发建设基金。
(3)租用建设项目土地使用权而支付的费用。
2.7 2 编制方法
(1)根据建设项目征用建设用地、临时用地面积,按建设项目所在省、自治区、直辖市人民政府制定颁发的土地征用及补偿费、安置补助费标准和耕地占用税、城镇土地使用税标准计算。
(2)建设用地上的建构筑物如需迁建,其迁建补偿费按迁建补偿协议计列。
(3)建设项目采用“长租短付”方式租用土地使用权,在建设期间支付的租地费用计入土地使用费。
2.8.1 费用内容
系指工程建设管理机构在合理的建设工期内为实施建设项目管理所发生的,,从可行性研究报告批准后至投料试车交付生产为止的管理费用。包括:项目建设管理人员人工费(工资、劳动保护费、职工福利费、施工现场津贴、奖金等)、社会保障费(基本养老保险费、基本医疗保险费、失业保险费、工伤保险费、生育保险费、住房公积金等)、工会经费、职工教育经费、差旅费、工具用具使用费、通信设备及交通工具购置使用费、零星固定资产购置费、办公设备及用品购置费、技术图书资料费、固定资产使用费、安全环境健康管理费、生产工人招聘费、设计审查费、工程招标费、工程咨询费、法律顾问费、合同契约公证费、会议及业务招待费、审计费、银行担保费、完工清理费、工程验收费、工程质量监管督导费、工程计价依据编制修订费、房产税、车船使用税、印花税和其他管理性质费用。
2.8.2 编制方法
工程建设管理费=工程费×工程建设管理费费率
工程建设管理费费率表(新费率,见集团工单建[2019]31号)
| 建设项目规模(工程费)(亿元) | 费率 | 新费率 |
|---|---|---|
| 0.5以下 | 5.39 | 5.16 |
| 2 | 4.18 | 4.00 |
| 5 | 3.17 | 3.04 |
| 10 | 2.56 | 2.45 |
| 20 | 2.32 | 2.22 |
| 40 | 2.14 | 2.05 |
| 100及以上 | 1.89 | 1.81 |
注:
①按建设项目规模(工程费)所属档次,采用直线内插法计算工程建设管理费。
②有依托条件的项目,工程建设管理费费率以表内费率为基数乘以0.75。
③在编制概算时,对于主管部门已核准管理模式和资源配置的特定项目,可按管理定员、建设周期和人工费标准等计算工程建设管理费。
2.9.1 费用内容
系指监理单位根据国家批准的工程项目建设文件、有关法律、法规和监理合同(协议书)及其他工程建设合同,对建设项目实施第三方监督管理所发生的费用。
2.9.2 编制方法
参考国家发改委、建设部《关于印发<建设工程监理与相关服务收费管理规定>的通知》(发改价格[2007]670号)规定计算。
2.10.1 费用内容
系指环境检测、监理机构受项目建设单位委托,依据环境影响评价文件、环境保护行政主管部门批复及环境监理合同,对项目施工建设实行的环境检测及环境保护监督管理所发牛的费用。
2.10.2 编制方法
根据建设项目所在省、自治区、直辖市及中石化《中国石化环境保护管理办法》(中国石化能[2015]191号)文件规定,或按委托合同计算,不发生的项目不计列。
2.11.1 费用内容
系指建设实施期间使用的临时设施的建设、维修、拆除或租赁费用,分建设和办公两部分。
(1)建设用临时设施费用,包括未列入工程费的临时水、电、汽、通讯、道路、仓库等费用。
(2)办公用临时设施费用,包括建设管理人员、工程设计人员、质量监管人员、咨询人员、效能监察人员的办公临时设施费用。
2.11.2 编制方法
按建设项目性质分新建项目和改扩建项目以项目工程费为计算基数乘以临时设施费费率计算。
临时设施费=工程费×临时设施费费率
临时设施费费率表
| 建设项目性质及地区 | 临时设施费费率(%) |
|---|---|
| 新建项目 | 0.82 |
| 改扩建项目(有依托) | 0.41 |
2.12.1 费用内容
系指筹建机构在项目前期阶段(可行性研究报告批准前)为筹建项目所发生的费用。包括工作人员人工费(工资、劳动保护费、职工福利费、施工现场津贴、奖金等)、社会保障费(基本养老保险费、基本医疗保险费、失业保险费、工伤保险费、生育保险费、住房公积金等)、办公费、差旅交通费、工具用具使用费、固定资产使用费、会议及业务招待费、零星固定资产购置费、技术图书资料费、签订委托合同及落实厂外条件发生的费用、合同契约公证费、法律顾问费、项目申请报告编制费、评估费、咨询费等费用。不包括可行性研究报告编制费。
2.12.2 编制方法
按已签合同或实际发生额计列。
2.13.1 环境影响评价费及验收费
(1)费用内容
系指按照《中华人民共和国环境保护法》、《中华人民共和国环境影响评价法》,为全面、详细评价建设项目对环境可能产生的污染或对环境造成重大影响所需的费用,包括编制环境影响报告书(含大纲)、环境影响报告表和评估环境影响报告书(含大纲)、评估环境影响报告表,以及建设项目竣工验收阶段环境保护验收调查和环境监测、编制环境保护验收报告的费用。
(2)编制方法
环境影响评价费:依据环境影响评价委托合同计列,或按照国家、省市相关文件规定计算。
验收费:按项目环境影响评价费的60%计算。
2.13.2 安全预评价费及验收费
(1)费用内容
系指按照国家相关文件规定,为预测和分析建设项目存在的危险、危害因素的种类和危险、危害程度,并提出先进、科学、合理可行的劳动安全卫生技术报告和管理对策所需的费用。包括编制建设项目劳动安全卫生预评价大纲和劳动安全卫生预评价报告书,为编制上述文件所进行的工程分析和环境现状调查等所需费用,以及在竣工验收阶段所发生的费用。
(2)编制方法
安全预评价费及验收费参照建设项目所在省、自治区、直辖市劳动行政部门规定的标准计算,不发生的项目不计列。
2.13.3 职业病危害预评价及控制效果评价费
(1)费用内容
系指对于可能产生职业病危害的建设项目,编制建设项目职业病危害预评价报告和职业病危害控制效果评价报告所需要的费用。
(2)编制方法
根据已签合同额计列,或参照建设项目所在省、自治区、直辖市的规定计算,不发生的项目不计列。
2.13.4 水土保持评价及验收费
(1)费用内容
系指对建设项目在生产建设过程中可能造成水土流失进行预测、水土保持方案编制、评估,以及施工期间监测和竣工阶段验收所发生的费用。
(2)编制方法
根据已签合同额计列,或参照建设项目所在省、自治区、直辖市及相关行业规定计算,不发生的项目不计列。
2.13.5 地震安全性评价费
(1)费用内容
系指工程建设单位委托具有资质的地震安全性评价单位进行技术咨询服务所发生的费用。地震安全性评价工作的主要内容包括:工程场地和场地周围区域的地震活动环境评价、地震构造评价、地震危险性分析、编制地震安全性评价报告等所发生的费用。
(2)编制方法
根据已签合同额计列,或参照国家及建设项目所在省、自治区、直辖市规定计算,不发生的项目不计列。
2.13.6 地质灾害危险性评价费
(1)费用内容
系指在地质灾害易发区内进行工程建设,就其遭受地质灾害的可能性,以及工程建设中、建成后和规划实施中引发地质灾害的可能性做出评价,提出预防治理措施,编制评估报告和组织报告评审等所发生的费用。
(2)编制方法
根据已签合同额计列,或参照国家及建设项目所在省、自治区、直辖市规定计算。不在灾害易发区的建设项目不计取此项费用。
2.13.7 危险与可操作性分析及安全完整性评价费
(1)费用内容
危险与可操作性分析(英文简称:HAZOP)及安全完整性评价(英文简称:SIL)费系指对于具有流程性工艺特征的新建、改建、扩建项目进行工艺危害分析和对安全仪表系统的设置水平及可靠性进行定量评估所发生的费用。
(2)编制方法
根据已签合同额计列,或根据项目分析评价方案估算,不进行分析评价的项目不计列此项费用。
2.13.8 节能评估费
(1)费用内容
系指根据节能法规、标准,对建设项目的能源利用、节能效果进行分析评估,并编制节能评估报告书、节能评估报告表、或填写节能登记表的费用。
(2)编制方法
根据已签合同额计列,或参照国家及建设项目所在省、自治区、直辖市规定估算,不进行评估的项目不计列此项费用。
2.13.9 其他专项评价及验收费
(1)费用内容
系指根据国家法规、集团公司、建设项目所在省(直辖市、自治区)政府有关规定及项目实际需要,进行除上述专项评价、评估、验收内容以外的其他专项评价评估及在竣工阶段验收时所需费用。
(2)编制方法
根据已签合同额计列,或参照国家及建设项目所在省、自治区、直辖市规定估算。
2.14.1 费用内容
系指编制和评估可行性研究报告的费用。
2.14.2 编制方法
(1)可行性研究报告编制费,依据可行性研究文件编制委托合同计列。
(2)可行性研究报告评估费,按可行性研究报告编制费的20%计列。
2.15.1 费用内容
系指水资源论证资质单位根据委托合同编制水资源论证报告书向委托方收取的编制费用,包括大纲编制费、资料整理费、分析计算费、印刷费、交通费、差旅费,不包括专题研究费。
2.15.2 编制方法
根据已签合同额计列,或参照国家及建设项目所在省、自治区、直辖市规定估算。不发生的项目不计列。
2.16.1 费用内容
系指委托勘察设计单位进行工程水文地质勘察、工程设计所发生的费用。工程设计费主要包括基本设计费、非标设计费、竣工图设计费、总体设计费、施工图预算编制费及拿总费等。
2.16.2 编制方法
(1)工程勘察费,按合同或实际发生额计列。
(2)工程设计费,已签订合同的,按合同额计列;未签订合同的参考原国家计委、建设部《关于发布<工程勘察设计收费管理规定>的通知》(计价格[2002]10号)计算。
(3)模型设计制作费按委托合同计列,不发生时不计列。
2.17.1 费用内容
系指为满足数字化工厂建设的需要委托工程承包商、供货商完成有关信息交互集合的费用,包括工程数据、电子文档、三维模型等的交付实施费用。
2.17.2 编制方法
工程数字化交付费按委托合同计列或根据工程数字化交付范围、内容要求估列,不发生的项目不计列。
2.18.1 费用内容
系指根据《中华人民共和国进出口商品检验法》及《中华人民共和国进出口商品检验法实施条例》等文件规定,对引进设备材料检验所发生的费用。
2.18.2 编制方法
进口设备、材料国内检验费=进口设备材料价格(C.I.F.)×0.47%
2.19.1 费用内容
系指在施工现场组装和安装的列入国家特种设备范围内的设备(或设施)和监督检查范围的锅炉、压力容器、电梯及压力管道等特殊设备(或设施),依规进行检验检测发生的费用。
2.19.2 编制方法
根据项目实际按照建设项目所在省、自治区、直辖市的规定计算,不发生的项目不计列。
2.20.1 费用内容
系指设备质量、几何尺寸超过交通运输管理部门规定的极限,在运输中进行路面处理、桥涵加固、障碍物拆除及恢复、铁路设施改造、码头装卸等发生的特殊措施费用。
2.20.2 编制方法
根据项目超限设备的数量、质量、几何尺寸,及初步拟定的超限设备运输方案估列费用。
2.21.1 费用内容
系指设计人配合发包人进行设备采购提供的技术服务,参加编写请购技术文件和参加技术谈判,签订技术协议、对报价进行技术评价、配合招投标等工作所发生的费用。
2.21.2 编制方法
设备采购技术服务费=(基本设计费+非标设计费)×费率
计算费率:4%-6%
2.22.1 费用内容
系指为保证设备材料质量,根据国家、集团公司相关规定和项目需要委托具有监造资质的第三方进行设备监造所发生的费用。
2.22.2 编制方法
设备材料监造费参考中国石油化工股份有限公司物资装备部“关于印发《中国石化重要设备材料监造管理办法》的通知”(石化股份物[2015] 408号,更新版2021)计算估列。
“能源化工设备监造计费参考价”见本定额附表2.22。
2.23.1 费用内容
系指建设项目在建设期间,根据需要对建筑工程、安装工程及机器设备进行投保而发生的保险费用。
2.23.2 编制方法
按不超过工程费的2‰估列,不投保的项目不计列。
2.24.1 费用内容
系指为建设项目提供和验证设计参数、数据、资料等进行必要的研究和试验,以及按照设计规定在建设过程中进行试验、验证所需的费用。包括自行或委托其他部门的专题研究、试桩、试验所需人工费、材料费、试验设备及仪器使用费等。但不包括:
(1)应由科技三项费用(即新产品试制费、中间试验费和重要科学研究补助费)开支的项目;
(2)应由建筑安装工程费中列支的施工企业对建筑材料、构件和建筑物进行一般鉴定、检查所发生的费用及技术革新的研究试验费。
(3)应由勘察设计费或工程建设投资中开支的费用项目。
2 24.2 编制方法
研究试验费按设计提出的研究试验内容和要求进行编制,经主管部门审定后列入概算,或按研究试验合同计列。
2.25.1 费用内容
系指新建项目或新增生产能力的改扩建项目,在交付生产前,按照批准的设计文件所规定的工程质量标准和技术要求,进行整个生产线或装置的负荷联合试运转(联动试车和投料试车)所发生的费用。包括:
(1)单机试车所消耗的润滑油(脂)、工业水、循环水、脱盐水、电、蒸汽、氮气、燃料气、仪表风、工业风等。
(2)联动试车和投料试车期间所需原材料费、燃料及动力消耗费、机械使用费、联合试运转人工费、易耗配件费、临时管道与临时措施费等。
(3)大型机组的负荷试车费。
(4)必要的工业炉烘炉费。
(5)试车保运及专家指导费。
2.25.2 编制方法
成熟的石油化工建设项目原则上不计列,由投料试车和生产考核期间产品销售收入补偿。经主管部门认定的新技术、新工艺等项目根据实际需要及试车方案估列。
2.26.1 费用内容
系指国家以土地所有者身份将国有土地使用权在一定年限内让与土地使用者,由土地使用者向国家支付的土地使用权出让金及契税。
2.26.2 编制方法
(1)土地使用权出让金,根据建设项目所需并取得政府土地管理部门出让的地块、用途、年限和其他条件,按建设项目所在市、县人民政府制定颁发的标准计算。
(2)契税按建设项目所在省、自治区、直辖市人民政府发布的契税税率计算。在基础设计阶段,契税按土地使用权出让金的3%-5%计列。
2.27.1 费用内容
(1)国内部分特许权使用费系指建设项目为取得省、部级批准的国内专有技术、专利及注册商标使用权而支付的专有技术、专利及商标使用费。
(2)国外部分特许权使用费系指进口货物买方为取得知识产权权利人和权利人有效授权人关于专利权、商标权、专有技术、著作权、分销权、销售权许可或转让而支付的费用。
2.27.2 编制方法
(1)国内特许权使用费按合同价款计列。
(2)国外特许权使用费按下述方法计算各项费用:
①国外特许权使用费=外币金额×人民币外汇牌价(中间价)
②从属费用
单独进口特许权使用时,不计算海运费、运输保险费、关税,应计算外贸手续费和银行财务费。
外贸手续费=外币金额×人民币外汇牌价(中间价)×外贸手续费费率
外贸手续费费率:1%
银行财务费=外币金额×人民币外汇牌价(中间价)×银行财务费费率
银行财务费费率:1.5‰
2.28.1 费用内容
系指在建设期内,建设单位为保证项目正常生产而发生的提前进厂费、人员培训费、办公用具购置费。包括:
(1)提前进场费
为熟悉工艺流程、设备性能、生产管理,参与工艺设备、电气、仪表安装调试等生产准备工作而提前进厂人员发生的费用。包括提前进厂人员的人工费(工资、劳动保护费、职工福利费、施工现场津贴、奖金等)、社会保障费(养老保险费、医疗保险费、失业保险费、工伤保险费、生育保险费、住房公基金)等费用。
(2)人员培训费
自行组织培训或委托其他单位培训而发生的费用(含学习资料费、仿真培训费、差旅费等)。
(3)办公用具购置费
为保证初期正常生产所必备的办公用具购置费。
2.28.2 编制方法
生产人员准备费=新增定员×提前进厂费标准+设计定员×(培训费标准+办公用具购置费标准)
(1)提前进厂费标准:48000元/人
(2)培训费标准:新建项目:18000元/人;改扩建项目:9000元/人
(3)办公用具购置费标准:2600元/人
2.29.1 费用内容
系指项目人员出国设计联络、出国考察、联合设计、设备材料采购、设备材料检验、培训等所发生的旅费、生活费等。
2.29.2 编制方法
出国人数及期限按合同或协议规定,费用标准参考“关于印发《中国石化因公临时出国(境)费用管理办法(试行)》的通知(中国石化财[2015]38号)计算估列。
“世界主要国家和地区住宿费、伙食费、公杂费开支标准”见本定额附表2.29。
2.30.1 费用内容
外国工程技术人员来华费包括住宿、交通、现场接待服务等费用。
2.30.2 编制方法
按合同或协议规定计算。若无合同和协议根据外方技术人员接待费人次,按每人次6000元估算。
2.31.1 费用内容
系指标准、规范、图纸、操作规程、技术文件等资料的翻译、复制费用。
2.31.2 编制方法
根据项目的实际估列。
2.32.1 费用内容
系指在总体设计、基础设计阶段编制概算文件时难以预料的工程和费用,包括:
(1)在批准的基础设计和概算范围内,详细设计及施工过程中所增加的设计变更、局部地基处理等费用。
(2)由于一般自然灾害造成的损失和预防自然灾害所采取措施的费用。
(3)竣工验收时为鉴定工程质量对隐蔽工程进行必要开挖和修复的费用。
(4)项目建设期间国家、行业、集团公司新发布的法律法规、规定及费用调整文件所增加的费用。
2.32.2 编制方法
(1)国内部分基本预备费按设计总概算中的“工程费”、“固定资产其他投资”、“无形资产投资”、“其他资产投资”之和扣除进口部分设备材料费、特许权使用费和从属费为基数乘以基本预备费费率计算,费率为:
无同类型装置:8%
有同类型装置:6%
(2)进口部分以进口部分设备材料费、特许权使用费和从属费为基数乘以基本预备费费率计算,费率为2%。
(3)已签合同费用不作为基本预备费计算基数。
2.33.1 费用内容
系指建设项目在建设期内设备、主要材料涨价,安装费、建筑工程费变化引起的调整预留费用。
2.33.2 编制方法
价差预备费按计取期内不同年份购进设备、主要材料及安装、建筑工程费的投资分配比例计算,其计算公式为:
式中:c一价差预备费;
∑一计取期第1年至第n年合计;
Pt一分年计算的以基础设计当年现行价计算的设备购置费、主要材料费、安装费、建筑工程费;
n一计算期年数;
t一计算期内第t年(t=1,2……n);
K一价格调整指数,根据国家或行业主管部门的相关规定。
2.34.1 费用内容
系指在建设期内应计的利息和在建设期内为筹集项目资金发生的费用。包括各类借款利息、债券利息、贷款评估费、国外借款手续费及承诺费、汇兑损益、债券发行费用及其他债务利息支出或融资费用。
2.34.2 编制方法
(1)建设期利息按金融机构贷款利率、建设期限及资金分年投入的比例计算。
①国内借款利息计算方法:
将名义年利率按年计息次数折算成有效年利率:
有效年利率=(1+r/m)^m-1
每年应计利息=(年初本息累计+本年借款额/2)×有效年利率
式中:r一名义年利率(金融机构公布的年利率);
m一每年计息次数。
②国外借款利息计算:国外借款利息按双方商定的借款条件计算。
(2)其他资金筹措费用,根据筹措资金额、筹措方式、筹措协议(或方案)估算。
2.35.1 费用内容
系指经营性建设项目为保证初期生产经营正常进行,按规定应列入建设项目总投资的铺底流动资金。
2.35.2 编制方法
铺底流动资金=建设项目流动资金×30%